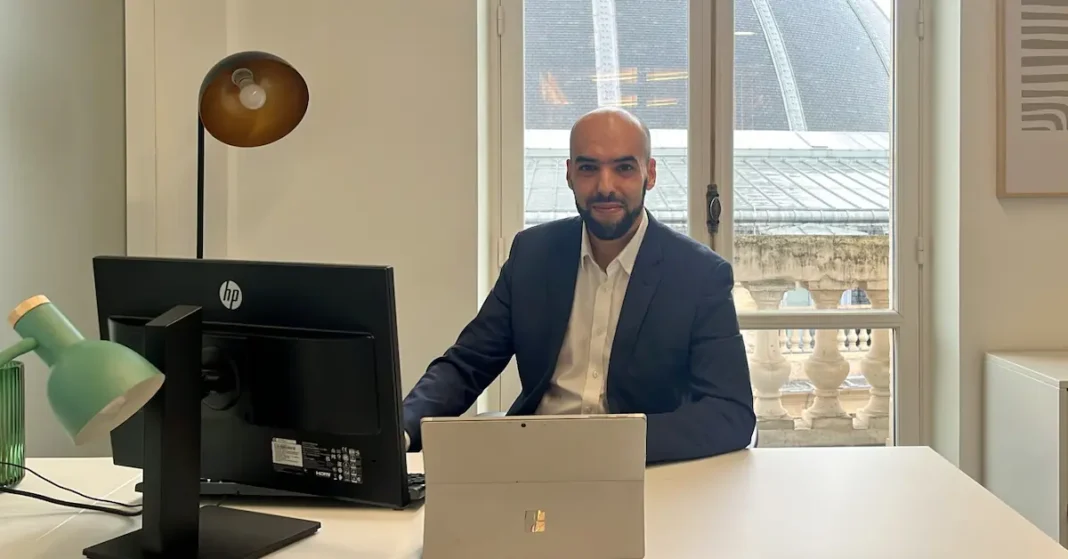
Brahim Mizmani, cofondateur d’Asekkey, développe en France et à l’international une offre d’assurance inspirée du takaful, dans un secteur encore peu structuré : l’assurance halal.
Al-Kanz : Vous arrivez en France à onze ans, sans parler français. Malgré deux ans de retard scolaire, vous réussissez à vous adapter au point d’être aujourd’hui titulaire de trois masters. Qu’est-ce que cette adaptation et ce parcours à rebours ont forgé en vous ?
Brahim Mizmani : Cette période m’a appris trois choses fondamentales.
D’abord, l’humilité. Quand on ne maîtrise ni la langue ni les codes, on apprend à observer, à écouter, à travailler plus que les autres. On comprend très tôt que rien n’est acquis et que chaque progression est le fruit d’un effort constant.
Ensuite, la résilience. Le retard scolaire n’était pas une étiquette définitive, c’était un point de départ. J’ai compris que le temps n’est pas linéaire : on peut commencer derrière et finir devant, si l’on accepte la discipline, la persévérance et la patience.
Enfin, cela m’a donné une capacité d’adaptation très forte. Changer de pays, de langue, de système éducatif, c’est apprendre à naviguer dans l’incertitude.
Al-Kanz : En troisième, malgré de bons résultats en mathématiques, une professeure vous oriente vers un CAP. Vous refusez et assumez le risque. Avec le recul, quelles leçons tirez-vous de ce choix ?
Brahim Mizmani : A l’époque, j’ai ressenti un décalage profond entre le regard porté sur moi et ce que je savais être capable de faire.
La professeure avait insisté en expliquant que le lycée général serait trop difficile pour moi et que j’allais échouer. Sur le moment, cela a été difficile à entendre.
Refuser cette orientation n’a pas été un acte d’orgueil, mais un acte de responsabilité. Ce choix m’a appris deux choses essentielles. La première, c’est le discernement : écouter les conseils, oui, mais rester capable d’évaluer soi-même sa trajectoire. Tout avis n’est pas une destinée. La seconde, c’est que la prise de risque fait partie du parcours. Refuser un chemin tracé, c’est accepter l’incertitude. Mais c’est aussi se donner la possibilité d’aller plus loin.
Al-Kanz : Avec vingt ans d’expérience en France et à l’international, quels angles morts avez-vous identifiés dans l’industrie de l’assurance ?
Brahim Mizmani : Le premier angle mort, c’est l’éloignement progressif entre l’assurance et sa vocation première : la mutualisation du risque au service de la solidarité. L’assurance est devenue très technique, très financière, parfois très abstraite. On parle ratios combinés, solvabilité, rentabilité — et c’est nécessaire —, mais on parle moins de lien social et d’impact réel.
Le deuxième angle mort, c’est la pédagogie. Beaucoup d’assurés ne comprennent pas réellement ce qu’ils achètent. Le contrat est perçu comme une obligation administrative plutôt que comme un mécanisme de protection collective. Cette distance crée de la défiance.
Enfin, le troisième angle mort, c’est la sous-estimation persistante de la demande de sens. Les nouvelles générations, les associations, les entrepreneurs veulent comprendre où va leur argent, comment il est investi, quel impact il génère. Or, l’assurance reste souvent silencieuse sur ces sujets.
C’est pour cela que je crois profondément qu’il faut revenir aux principes fondamentaux : créer de la solidarité organisée, transparente, et assumer une logique d’impact.
L’assurance ne devrait pas être seulement un produit financier. Elle devrait être un outil de cohésion et de responsabilité collective.
Al-Kanz : Quel est le mécanisme précis des contrats takaful qu’Asekkey propose tant aux professionnels et aux mosquées qu’aux particuliers, et en quoi diffère-t-il juridiquement et financièrement d’un contrat d’assurance classique ?
Brahim Mizmani : Le takaful s’apparente dans son fonctionnement et son esprit, à une mutuelle.
Dans une mutuelle, les adhérents cotisent à un pot commun destiné à indemniser les membres en cas de sinistre. Il n’y a pas d’actionnaires à rémunérer : la logique est collective et solidaire.
Le takaful repose sur une philosophie similaire. Les contributions des assurés alimentent un fonds dédié aux adhérents, distinct du compte propre de l’opérateur. Ce fonds sert exclusivement à indemniser les sinistres du groupe. S’il y a un excédent, il peut être redistribué ou réaffecté au bénéfice des participants, selon des règles contractuelles définies à l’avance.
À l’inverse, dans une assurance classique, la prime versée devient juridiquement la propriété de l’assureur. Le risque est transféré, et le résultat technique (bénéfice ou perte) relève principalement de l’assureur. Il n’y a pas de logique de fonds collectif appartenant aux assurés.
Cela étant dit, en France, nos contrats restent juridiquement des contrats d’assurance régis par le Code des assurances et portés par un assureur agréé. La différence ne réside donc pas dans le statut légal, mais dans la structuration : séparation du fonds des adhérents, logique participative, transparence et critères d’investissement éthiques.
En résumé, on pourrait dire ceci :
l’assurance classique fonctionne sur une logique de transfert et de propriété de la prime par l’assureur ;
le takaful s’inscrit dans une logique de mutualisation organisée, proche de l’esprit mutualiste, avec une dimension éthique supplémentaire.
Al-Kanz : Concrètement, quel est le problème avec les assurances conventionnelles et en quoi l’assurance takaful est, elle, conforme aux principes islamiques ?
Brahim Mizmani : Le problème, du point de vue de l’éthique musulmane, ne concerne pas l’utilité de l’assurance, mais sa structure contractuelle et financière. L’assurance est indispensable et parfaitement légitime.
Dans l’analyse classique de la finance islamique, trois éléments posent difficulté dans certains modèles d’assurance conventionnelle :
— le gharar (incertitude excessive) : le contrat repose sur un aléa fort, dans la mesure où l’on paie une prime sans savoir si l’on recevra une contrepartie.
— le maysir (assimilation au jeu) : le contrat repose sur une logique où l’une des parties peut « gagner » si l’autre « perd ».
— le riba (intérêt) : le contrat repose, directement ou indirectement, sur des mécanismes financiers intégrant un intérêt, notamment via le placement des primes.
L’assurance takaful, elle, repose sur une logique contractuelle et de gestion différentes.
Au lieu d’un transfert de risque vers un assureur, on parle de mutualisation entre les assurés.
Les cotisations versées dans un fonds sont considérées comme des contributions solidaires (tabarru’), destinées à indemniser les membres du groupe en cas de sinistre.
L’opérateur ne vend pas la prise de risque : il gère le fonds pour le compte des participants et adhérents, avec une rémunération transparente.
S’il y a un excédent technique, il peut être redistribué ou réaffecté au fonds.
Les investissements sont réalisés selon des critères éthiques conformes aux principes islamiques (absence d’intérêt, exclusion de certains secteurs, etc.).
Chez Asekkey, nous opérons dans le cadre réglementaire français, avec des assureurs agréés, mais nous structurons nos produits dans cet esprit solidaire, participatif et éthique, afin d’offrir une solution compatible avec les convictions de nos assurés tout en respectant le droit local.
Al-Kanz : La finance islamique a souffert d’annonces ambitieuses, de retards réglementaires et d’un manque de masse critique. Quels obstacles spécifiques anticipez-vous pour l’assurance takaful en France : cadre prudentiel, réassurance, pédagogie client, confiance ?
Brahim Mizmani : Le principal obstacle sera effectivement la pédagogie. La connaissance d’un principe religieux ne suffit pas à structurer un marché viable.
L’assurance est encore plus complexe à expliquer que la finance. Beaucoup de musulmans ne perçoivent pas toujours clairement en quoi un contrat d’assurance classique peut poser question du point de vue de la conformité au référentiel religieux. Il y a donc un véritable travail d’explication sur la mécanique du risque, la mutualisation et la différence entre transfert et solidarité organisée.
Sur le plan réglementaire, en revanche, je ne vois pas de blocage majeur. Le cadre prudentiel français est robuste mais suffisamment flexible pour permettre des structurations participatives. Nous opérons avec des assureurs agréés et nous nous appuyons sur un cabinet de certification international reconnu afin de garantir la conformité éthique de nos montages.
La réassurance est un sujet stratégique, mais il existe aujourd’hui des partenaires capables d’accompagner ce type de structuration, y compris à l’international.
En réalité, l’obstacle principal n’est ni technique ni réglementaire. Il est culturel et pédagogique.
C’est pourquoi nous ne faisons pas d’annonces ambitieuses. Nous avançons par cas d’usage concrets, en répondant d’abord à des besoins réels et insuffisamment servis, comme l’assurance des mosquées et des salles de prière.
Grâce à la digitalisation et à notre modèle de courtier grossiste, nous pouvons adresser des marchés de niche de manière économiquement viable, sans chercher une masse critique immédiate qui fragiliserait le modèle.
Notre approche est progressive, structurée et ancrée dans le réel.
Al-Kanz : Un contrat Asekkey offre-t-il aujourd’hui un niveau de garanties, de solvabilité et de capacité d’indemnisation équivalent à celui d’un assureur conventionnel, tout en reposant sur une architecture réellement islamique ?
Brahim Mizmani : Oui absolument. C’est important de le souligner
Sur le plan de la solvabilité, les contrats que nous distribuons sont portés par un assureur agréé, soumis au régime prudentiel européen solvabilité II (S2), exactement comme tout autre assureur opérant en Europe. Les exigences en capital, en gouvernance des risques et en capacité d’absorption des sinistres sont donc strictement identiques à celles d’un acteur conventionnel.
En termes de niveau de garanties et de capacité d’indemnisation, il n’y a pas de différence défavorable pour l’assuré. L’assureur reste juridiquement tenu par ses engagements contractuels et garantit le paiement des sinistres couverts.
La spécificité réside dans l’architecture participative. Les contributions alimentent un mécanisme de mutualisation dédié aux adhérents. En cas d’excédent technique, celui-ci peut être redistribué ou réaffecté au fonds selon les règles prévues.
Si le fonds venait à être déficitaire, l’assureur s’engage à soutenir le mécanisme via une avance remboursable sans intérêt (équivalent en finance islamique du qard hasan, prêt sans intérêt), qui sera prioritairement remboursée en cas d’excédent futur.
Ainsi, la solidité financière repose sur le même cadre prudentiel que l’assurance conventionnelle, tandis que la structuration contractuelle respecte les principes de mutualisation et d’éthique propres au modèle takaful.
Al-Kanz : Quel comité shari’a valide vos produits et assure la conformité de vos pratiques ?
Brahim Mizmani : Nous travaillons avec IFAAS (Islamic Finance Advisory & Assurance Services), cabinet international spécialisé en finance islamique et en assurance takaful.
IFAAS intervient en tant que conseiller et certificateur indépendant. Leur rôle est d’analyser la structuration de nos produits, les flux financiers, la mécanique de mutualisation, la gestion des excédents et des déficits, ainsi que les politiques d’investissement, afin d’en vérifier la conformité aux principes de la finance islamique.
La validation ne se limite pas à un avis théorique : elle repose sur une revue technique détaillée et un suivi régulier des pratiques. Cette conformité n’est pas simplement déclarative ni ponctuelle ; elle s’inscrit dans un processus de contrôle et de revue périodique visant à garantir que nos pratiques opérationnelles demeurent pleinement alignées avec les principes validés.
Nous sommes convaincus que la solidité et la crédibilité du modèle reposent précisément sur cette exigence de rigueur et de transparence.
Ce choix d’un acteur reconnu internationalement reflète notre volonté d’apporter une conformité rigoureuse, crédible et auditée, au-delà d’une simple déclaration d’intention.
Al-Kanz : Enfin, quelles sont les étapes à suivre pour quitter son assureur actuel et rejoindre Asekkey ?
Brahim Mizmani : Quitter son assureur actuel pour rejoindre Asekkey est un processus encadré et relativement simple, à condition de respecter certaines étapes contractuelles.
La première étape consiste à analyser le contrat en cours : date d’échéance, préavis de résiliation et éventuelles conditions particulières. En assurance professionnelle, la résiliation se fait généralement à l’échéance annuelle, avec un préavis de deux mois, sauf dispositions spécifiques.
En assurance habitation, le cadre est encore plus souple. Depuis la loi Hamon, après un an d’engagement, l’assuré peut résilier son contrat à tout moment, sans frais ni pénalité. La résiliation peut être effectuée par le nouvel assureur pour le compte du client, ce qui permet d’assurer une transition sans interruption de couverture.
La deuxième étape est l’étude de votre besoin. Nous réalisons une analyse précise des risques afin de proposer un niveau de garanties équivalent ou supérieur, adapté à votre situation.
Une fois la proposition validée, nous vous accompagnons dans la formalisation de la résiliation auprès de votre assureur actuel si nécessaire, afin d’éviter toute rupture de protection.
Enfin, la prise d’effet du nouveau contrat est synchronisée avec la date de résiliation de l’ancien, garantissant ainsi une continuité parfaite de couverture.
Notre rôle est précisément d’accompagner cette transition de manière sécurisée, transparente et sans complexité administrative pour l’assuré.
Pour souscrire une assurance pour votre mosquée ou pour des renseignements, cliquez sur le lien suivant : Assurance mosquée, demande de devis.
Cette interview a été réalisée dans le cadre d’un partenariat commercial entre Al-Kanz et la société Asekkey.