Après une période de repli liée à l’inflation, le marché du halal a amorcé une reprise à partir de septembre 2025, selon les données publiées par Linéaires.
Le halal porté par la charcuterie industrielle
Premier enseignement : en grande et moyenne distribution (GMS), le marché du halal reste largement structuré par la charcuterie, qui représente plus de 40 % des volumes. À elle seule, elle totalise 14 420 tonnes, 180 millions d’euros de chiffre d’affaires et une croissance de +3,5 % en volume.
Dans le détail, les jambons cuits dominent nettement, avec près de 80 millions d’euros de chiffre d’affaires et une progression de +8 %. À l’inverse, certains segments restent orientés à la baisse, à l’image des salaisons (-4 %) et surtout des snacks chauds (-13,8 %).
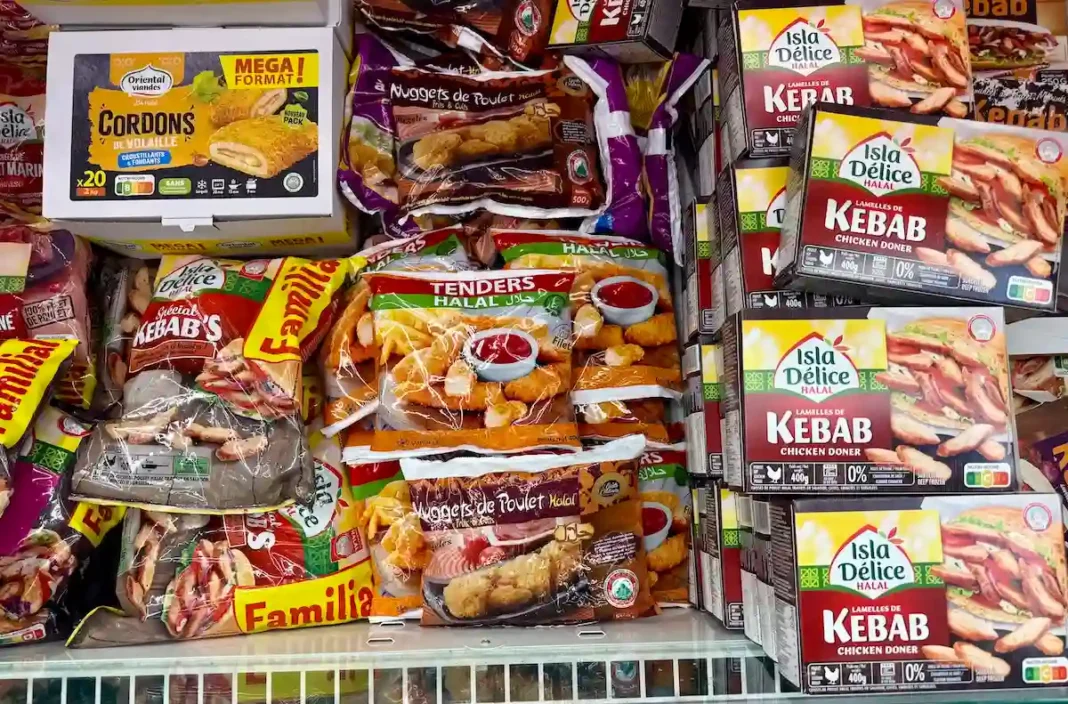
Interrogés par Linéaires, les acteurs les plus dynamiques en GMS mettent en avant leurs performances commerciales et les perspectives de croissance. Franck Brillouet (Oriental Viandes) souligne le développement de gammes accessibles, tandis qu’Aline Le François (Fleury Michon) évoque « une très belle performance en 2025 ». De son côté, Eric Fauchon (Isla Délice) se dit « très satisfait » d’une croissance proche de 7 % en volume.
Cette communication centrée sur les volumes et les prix relègue au second plan la question de la qualité des produits halal. « Nous essayons de travailler la prémiumisation de la charcuterie », avance Franck Brillouet, citant notamment une bresaola della Valtellina IGP certifiée halal.
Un positionnement premium qui reste toutefois relatif. Ce produit contient en effet des nitrites (E250, E252), des additifs autorisés dont l’usage dans les charcuteries est associé à un risque accru de cancer colorectal, comme l’ont établi les travaux du Centre international de recherche sur le cancer (CIRC).
Une concentration extrême en GMS
Isla Délice conserve sa position dominante en charcuterie, avec 39,5 % de part de marché. Sa marque d’entrée de gamme Prix cool (2,8 %) porte même l’ensemble du groupe au-delà des 42 % cumulés.
Derrière, plusieurs acteurs affichent des progressions significatives, notamment Fleury Michon (+11,4 %) et Oriental Viandes (+11 %), qui gagnent du terrain.
Côté traiteur, Réghalal (groupe LDC) domine très largement le segment (64,1 %), mais enregistre un léger recul. A contrario, Oriental Viandes signe la plus forte progression (+57 %).
| Segment | Marques | Part de marché | Évolution |
|---|---|---|---|
| Charcuterie | Isla Délice | 39,5 % | -0,2 % |
| Fleury Michon | 16,8 % | +11,4 % | |
| Réghalal (LDC) | 14,6 % | +8,3 % | |
| Oriental Viandes | 7,0 % | +11,0 % | |
| Isla Mondial | 5,7 % | +3,2 % | |
| Prix cool | 2,8 % | +11 % | |
| MDD | 2,7 % | -4,2 % | |
| Autres | 10,9 % | NC | |
| Traiteur | Réghalal | 64,1 % | -1,8 % |
| Isla Délice | 25,0 % | -8,8 % | |
| Oriental Viandes | 7,1 % | +57,0 % | |
| Autres | 3,8 % | NC |
À court et moyen terme, le paysage concurrentiel pourrait évoluer plus profondément après le rachat récent par A&M Capital Europe (AMCE) d’Isla Délice, Oumaty, Oummi ou encore Ital’al.
Ces recompositions devraient faire émerger un acteur dominant à l’échelle européenne, potentiellement exposé à un risque réputationnel en raison de ses liens avec le cabinet américain A&M, qui dispose depuis août 2025 d’une filiale en Israël.